Ticari hayatın en yaygın ödeme araçlarından biri olan çek, güvene dayalı bir finansal ilişkiyi temsil eder. İş dünyasında mal ve hizmet alışverişlerinde sıkça tercih edilen bu ödeme aracı, taraflar arasında hem pratik bir ödeme yöntemi sağlar hem de hukuki sonuçlar doğurur. Ancak bazı durumlarda çekin bankaya ibraz edilmesine rağmen hesapta yeterli karşılık bulunmaması nedeniyle karşılıksız çek sorunu ortaya çıkabilir. Bu durum yalnızca taraflar arasındaki ticari ilişkiyi etkilemekle kalmaz; aynı zamanda hukuki ve cezai süreçleri de gündeme getirebilir.
Uygulamada karşılıksız çek konusu, hem çek düzenleyen kişiler hem de alacaklılar açısından önemli sonuçlar doğurur. Bir çekin karşılıksız çıkması durumunda hangi hukuki yolların izlenebileceği, çek düzenleyen kişinin hangi sorumluluklarla karşılaşabileceği ve alacaklının haklarını nasıl koruyabileceği sıkça merak edilen konular arasındadır. Özellikle ticari faaliyet yürüten kişiler için karşılıksız çek meselesi yalnızca bir ödeme problemi değil; aynı zamanda ciddi hukuki sonuçlara yol açabilen bir durum olarak karşımıza çıkar.
Bu nedenle karşılıksız çek ile ilgili mevzuat, uygulamada ortaya çıkan uyuşmazlıklar ve tarafların sahip olduğu hak ve yükümlülükler hakkında doğru bilgi sahibi olmak büyük önem taşır. Çek hukukuna ilişkin düzenlemeler, hem ticari güvenin korunmasını hem de alacaklıların haklarının güvence altına alınmasını amaçlayan çeşitli kurallar içerir. Bu yazıda karşılıksız çek ile ilgili en çok merak edilen konular, hukuki çerçevesi ve uygulamada karşılaşılan durumlar ayrıntılı şekilde ele alınacaktır.
Karşılıksız Çek Nedir?
Çek, ticari hayatta sık kullanılan ve bankaya yöneltilmiş bir ödeme talimatı niteliği taşıyan bir kambiyo senedidir. Çeki düzenleyen kişi, üzerinde yazılı olan tutarın muhatap banka tarafından ödenmesini talep eder. Ancak bu ödeme talimatının yerine getirilebilmesi için, çek bankaya ibraz edildiği anda ilgili hesapta yeterli karşılığın bulunması gerekir. Hesap bakiyesinin çek bedelini karşılamaya yetmemesi halinde ödeme gerçekleştirilemez ve bu durum uygulamada karşılıksız çek olarak adlandırılır.
Bir çekin karşılıksız çıkması, bankaya sunulan çekin üzerinde yazılı olan tutarın hesapta bulunmaması nedeniyle ödenememesi anlamına gelir. Banka, ibraz edilen çek için öncelikle ilgili hesabın bakiyesini kontrol eder. Hesapta yeterli para varsa ödeme yapılır; ancak bakiye yetersizse banka çek üzerinde “karşılıksızdır” işlemi yapar. Bu işlem, çekin ödenmediğini resmi olarak tespit eden bir bankacılık kaydıdır.
Çek Karşılıksız Çıkarsa Ne Olur?
Çekin karşılıksız çıkması durumunda alacaklı, yani çeki elinde bulunduran kişi, alacağın tahsili için çeşitli hukuki yollara başvurabilir. Çek bir kambiyo senedi olduğu için alacaklı, kambiyo senetlerine özgü icra takibi başlatarak ödenmeyen tutarın tahsilini talep edebilir. Bunun yanında belirli şartların gerçekleşmesi halinde çek düzenleyen kişi hakkında karşılıksız çek suçu nedeniyle ceza süreci de gündeme gelebilir. Bu nedenle karşılıksız çıkan çek, hem ticari hem de hukuki sonuçlar doğuran önemli bir konudur.
Çek Karşılıksız Çıkınca Banka Ne Yapar?
Çek bankaya ibraz edildiğinde banka yalnızca ödeme yapıp yapmama konusunda işlem yapmakla kalmaz, aynı zamanda mevzuat gereği bazı yükümlülükleri de yerine getirir. Hesapta yeterli karşılık bulunmaması halinde banka çek üzerine karşılıksız işlemi yapar ve bu durumu kayıt altına alır. Ayrıca çek kanununda öngörülen bazı durumlarda bankaların belirli bir tutara kadar ödeme sorumluluğu da bulunabilir. Bunun dışında karşılıksız işlemine konu olan çeklerle ilgili gerekli kayıtlar tutulur ve ilgili bildirimler yapılır.
Bu nedenle çek düzenleyen kişilerin çek hesabındaki bakiyeyi dikkatle takip etmeleri ve ödeme yükümlülüklerini göz önünde bulundurarak işlem yapmaları büyük önem taşır. Aksi halde karşılıksız çek düzenlenmesi hem alacaklı açısından tahsil sürecini başlatabilir hem de çek düzenleyen kişi bakımından çeşitli hukuki sonuçların ortaya çıkmasına neden olabilir.
Karşılıksız Çek Suçu Nedir?
Çek, ticari hayatta güvene dayalı bir ödeme aracı olarak kabul edilir. Bu güvenin korunabilmesi amacıyla çekin karşılıksız kalmasına ilişkin bazı davranışlar hukuki yaptırımlara bağlanmıştır. Türk hukukunda bu fiil karşılıksız çek düzenleme suçu olarak düzenlenmiştir.
Karşılıksız çek suçu, esas olarak 5941 sayılı Çek Kanunu’nun 5. maddesinde düzenlenmektedir. Buna göre, kanuni ibraz süresi içinde bankaya ibraz edilen bir çekin karşılığının bulunmaması halinde, çek hesabı sahibi hakkında cezai sorumluluk doğabilir. Kanunda düzenlenen bu suç, çek üzerinde yazılı olan bedelin ödenmesini sağlayacak yeterli karşılığın bulunmasına rağmen çek düzenlenmesi veya ibraz anında hesapta gerekli karşılığın bulunmaması nedeniyle ödeme yapılamaması durumunda ortaya çıkar.
Karşılıksız çek keşide etme suçu, uygulamada genellikle çek hesabı sahibinin ödeme yükümlülüğünü yerine getirmemesi nedeniyle gündeme gelir. Bu suçun oluşabilmesi için çekin süresi içinde bankaya ibraz edilmiş olması ve banka tarafından çek üzerine karşılıksız işlemi yapılması gerekir. Bu işlem, çekin ödenmediğini resmi olarak tespit eden ve cezai sürecin başlamasına zemin hazırlayan önemli bir unsurdur.
Karşılıksız Çek Suçunda Fail Kimdir?
Karşılıksız çek suçu faili, kural olarak çek hesabı sahibidir. Çek hesabı sahibi, çek defterinin verildiği ve bankaya karşı hesap sorumluluğunu taşıyan kişidir. Bu nedenle çek hesabı sahibi gerçek kişi ise cezai sorumluluk doğrudan bu kişiye ait olur. Çek hesabı bir tüzel kişiye aitse, çek hesabı sahibi tüzel kişi adına işlem yapan ve çek düzenleme yetkisi bulunan gerçek kişi hakkında cezai sorumluluk gündeme gelir.
Uygulamada özellikle şirketler tarafından düzenlenen çeklerde failin kim olduğu konusu önem kazanır. Tüzel kişilere ait çek hesaplarında, çek hesabının bağlı bulunduğu şirket adına çek düzenleyen yetkili kişi hakkında da sorumluluk gündeme gelebilir. Bu nedenle şirket adına çek düzenleyen yetkililerin, hesapta yeterli karşılığın bulunup bulunmadığını kontrol ederek işlem yapmaları gerekir.
Karşılıksız Çek Suçunda Yetkili Mahkeme
Karşılıksız çıkan çek suçuna ilişkin davalarda görevli ve yetkili mahkeme İcra Ceza Mahkemesidir. 5941 sayılı Kanun’da düzenlenen bu suç nedeniyle açılan davalar, genel ceza mahkemelerinde değil, çek hukukuna özgü düzenlemeler çerçevesinde icra ceza mahkemelerinde görülür.
Yetki bakımından ise davanın açılacağı yer, genellikle çekin bankaya ibraz edildiği yer veya karşılıksız işleminin yapıldığı yer mahkemesidir. Bu nedenle çekin ibraz edildiği banka şubesinin bulunduğu yer icra ceza mahkemesi çoğu durumda yetkili kabul edilir.
Karşılıksız çek suçu nedeniyle açılan davalarda mahkeme, çekin süresi içinde ibraz edilip edilmediğini, hesapta yeterli karşılığın bulunup bulunmadığını ve çek hesabı sahibinin sorumluluğunu değerlendirerek karar verir. Bu süreçte çekin karşılıksız kaldığını gösteren banka kayıtları ve ilgili belgeler önemli delil niteliği taşır.
Karşılıksız Çek Cezası 2026
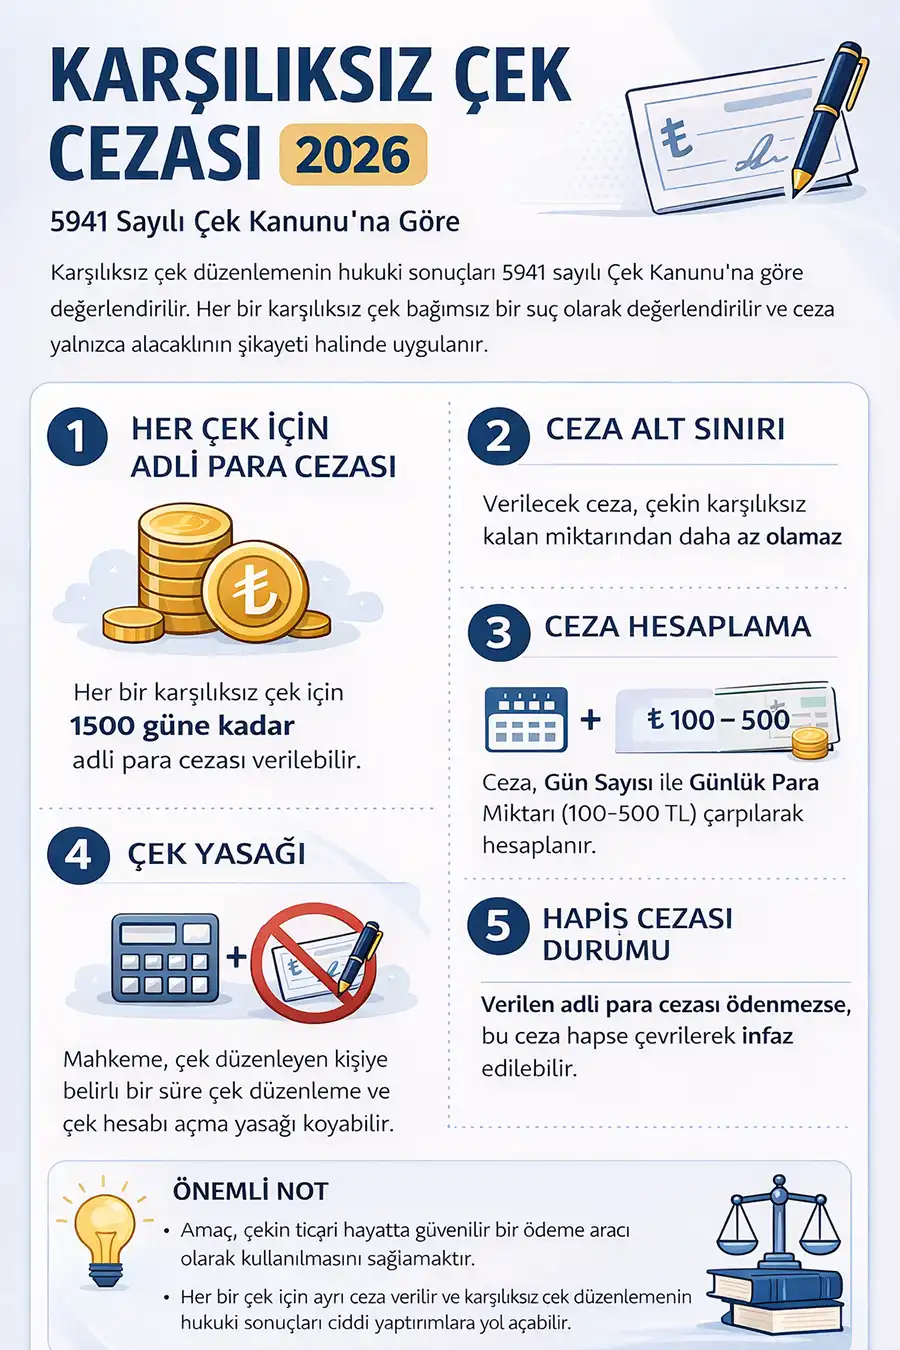
Karşılıksız çek düzenlenmesi, Türk hukukunda yalnızca ticari bir borcun ödenmemesi olarak değerlendirilmez. 5941 sayılı Çek Kanunu’nda bu fiil için özel bir cezai yaptırım öngörülmüştür. Kanuna göre, süresi içinde bankaya ibraz edilen bir çek hakkında “karşılıksızdır” işlemi yapılmasına sebebiyet veren kişi hakkında ceza uygulanabilir. Karşılıksız çek cezası, alacaklının şikâyeti üzerine gündeme gelir ve her bir çek için ayrı ayrı değerlendirilir.
Kanun koyucunun amacı, çekin ticari hayatta güvenilir bir ödeme aracı olarak kullanılmasını sağlamak ve karşılıksız çek düzenlenmesini caydırıcı yaptırımlarla önlemektir. Bu nedenle çeki düzenleyen kişi hakkında hem adli para cezası hem de bazı ek yaptırımlar uygulanabilmektedir.
Karşılıksız Çek Cezası Ne Kadar?
5941 sayılı Çek Kanunu’nun 5. maddesine göre, karşılıksız çek düzenleyen kişi hakkında
⚖️ Her bir çek için 1500 güne kadar adli para cezası verilebilir.
⚠️ Ancak kanunda önemli bir alt sınır bulunmaktadır. Buna göre hükmedilecek ceza, çek bedelinin karşılıksız kalan miktarından daha az olamaz.
Bu düzenleme nedeniyle mahkeme, adli para cezasını belirlerken çekin karşılıksız kalan tutarını dikkate almak zorundadır. Örneğin karşılıksız kalan çek bedeli yüksekse, verilecek ceza da buna paralel şekilde artacaktır. Bu sistem, ekonomik değeri yüksek çeklerde daha caydırıcı bir yaptırım uygulanmasını sağlamayı amaçlar.
Mahkeme ayrıca karşılığı olmayan çeki düzenleyen kişi hakkında çek düzenleme ve çek hesabı açma yasağı da uygulayabilir. Bu yasak, kişinin belirli bir süre boyunca yeni çek düzenlemesini veya banka üzerinden çek hesabı açmasını engelleyen bir güvenlik tedbiridir.
Karşılıksız Çek Adli Para Cezası
Karşılıksız çek suçu bakımından uygulanan yaptırım adli para cezasıdır. Bu ceza, Türk Ceza Kanunu’nun 52. maddesinde düzenlenen gün esasına dayalı sistem kullanılarak hesaplanır. Mahkeme önce cezanın gün sayısını belirler, ardından her bir gün için uygulanacak para miktarını takdir eder. Gün sayısı ile günlük miktarın çarpılması sonucunda toplam ceza tutarı ortaya çıkar.
Günlük adli para cezası miktarı, Türk Ceza Kanunu’nun 52. maddesine göre 100 TL ile 500 TL arasında takdir edilir. Hakim, bu miktarı belirlerken sanığın ekonomik ve sosyal durumunu göz önünde bulundurur.
Örneğin mahkeme tarafından 1000 gün adli para cezası verilmesi ve günlük miktarın 80 TL olarak belirlenmesi halinde toplam ceza 80.000 TL olacaktır. Ancak Çek Kanunu’nda yer alan özel düzenleme gereği, hükmedilecek adli para cezası çek bedelinin karşılıksız kalan miktarından daha az olamaz. Bu nedenle bazı durumlarda ceza miktarı çekin karşılıksız kalan tutarı dikkate alınarak artırılabilir.
Karşılıksız Çek Hapis Cezası Var mı?
Karşılıksız çek düzenleme suçu bakımından doğrudan hapis cezası öngörülmüş değildir. Kanunda temel yaptırım adli para cezasıdır. Ancak “hapis cezası” farklı bir şekilde ortaya çıkabilir.
⚠️Mahkeme tarafından verilen adli para cezası, hüküm kesinleştikten sonra ödenmezse infaz aşamasında hapis cezasına çevrilebilir. Bu nedenle karşılıksız çek suçunda verilen para cezasının ödenmemesi durumunda kişi fiilen hapis cezası ile karşılaşabilir.
📌 Bu durum, karşılıksız çek düzenlemenin hukuki sonuçlarının yalnızca ticari bir borç meselesi olmadığını ve ciddi yaptırımlar doğurabileceğini göstermektedir.
Karşılıksız Çek Şikayet Süresi
Karşılıksız çek düzenleme suçu bakımından ceza sürecinin başlayabilmesi için şikayet hakkının kullanılması gerekir. Başka bir ifadeyle karşılıksız çek suçu, kural olarak şikayete bağlı bir suçtur.
Bu nedenle çeki elinde bulunduran kişi, çekin karşılıksız kaldığını öğrendikten sonra kanunda belirtilen süre içinde şikayet hakkını kullanmalıdır. Aksi halde cezai süreç başlatılması mümkün olmayabilir.
Karşılıksız Çek Şikayeti Nereye Yapılır?
Karşılıksız çek nedeniyle yapılacak şikayetler, çekin ibraz edildiği yerdeki İcra Ceza Mahkemesine yapılır. Uygulamada başvuru çoğu zaman mahkemeye sunulan bir dilekçe aracılığıyla gerçekleştirilir. Karşılıksız çek şikayet dilekçesinde çekin düzenlenmesine ilişkin bilgiler, çek bedeli, çekin ibraz edildiği banka ve karşılıksız işleminin yapıldığı tarih gibi temel hususların açık şekilde belirtilmesi gerekir. Ayrıca dilekçeye çekin aslı veya banka tarafından verilen karşılıksız işlemine ilişkin belge de eklenir. Bu belgeler, çekin süresi içinde bankaya ibraz edildiğini ve ödeme yapılmadığını gösteren önemli deliller niteliğindedir.
Her ne kadar şikayet başvurusu dilekçe ile yapılabilse de, sürelere ilişkin hatalar veya başvuru sırasında eksik bilgi verilmesi hak kaybına yol açabilir. Bu nedenle özellikle ticari değeri yüksek çeklerde sürecin bir avukat aracılığıyla yürütülmesi, başvurunun doğru şekilde hazırlanması ve hukuki sürecin sağlıklı ilerlemesi açısından faydalı olabilir.
⏳ Karşılıksız Çek Şikayet Süresi Kaç Gündür?
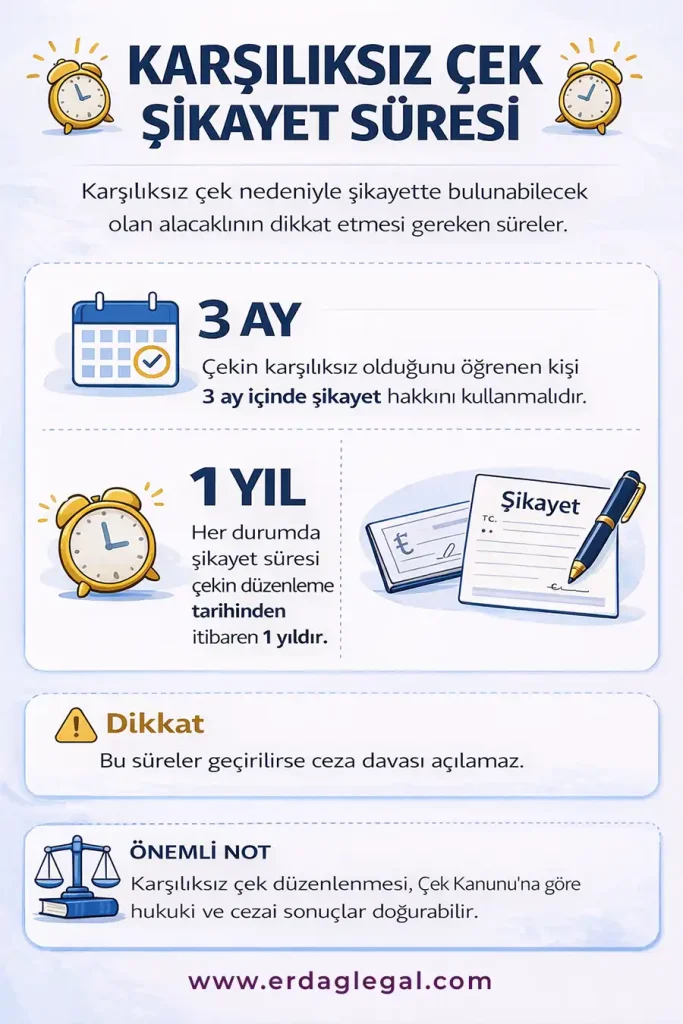
5941 sayılı Çek Kanunu’na göre karşılıksız çek suçu şikayet süresi 3 ay olarak belirlenmiştir. Bu süre uygulamada çoğu zaman çekin bankaya ibraz edilerek karşılıksız işlemi yapılması tarihinden itibaren başlar. Bununla birlikte her durumda suçun işlendiği tarihten itibaren 1 yıl içinde şikayette bulunulması gerekir.
Başka bir ifadeyle alacaklı, çekin karşılıksız kaldığını öğrendiği tarihten itibaren üç ay içinde şikayet hakkını kullanmalıdır. Bu süre içinde yapılmayan başvurular, şikayet hakkının düşmesine yol açabilir.
Şikayet Süresi Geçerse Ne Olur?
Şikayet süresi içinde başvuru yapılmaması halinde ceza davası açılması mümkün olmayabilir. Çünkü bu suç bakımından şikayet hakkı sürelere bağlıdır. Sürenin geçirilmesi halinde cezai sorumluluğun ileri sürülmesi mümkün olmayacaktır.
Ancak şikayet süresinin kaçırılması, alacaklının tüm haklarını ortadan kaldırmaz. Çek, kambiyo senedi niteliğinde olduğu için alacaklı yine icra takibi yoluyla alacağını talep edebilir. Bu nedenle şikayet süresi kaçırılmış olsa bile çek bedelinin tahsili için hukuki yollar tamamen kapanmış sayılmaz.
Bu sebeple karşılıksız çek durumunda hem cezai süreç hem de alacağın tahsili bakımından hak kaybı yaşanmaması için sürelere dikkat edilmesi büyük önem taşır. Özellikle şikayet süresinin doğru hesaplanması ve gerekli başvuruların zamanında yapılması, hukuki sürecin sağlıklı şekilde ilerleyebilmesi açısından önemlidir.
Karşılıksız Çek Zamanaşımı Süresi
Karşılıksız çek nedeniyle ortaya çıkan hukuki süreçlerde zamanaşımı süreleri önemli bir yer tutar. Bu konuda ceza hukuku ile alacağın tahsiline ilişkin süreçler bakımından farklı süreler uygulanır.
Ceza Davasında Zamanaşımı
Karşılıksız çek suçu zamanaşımı süresi Türk Ceza Kanunu’nun genel hükümlerine göre belirlenir. Bu suç bakımından dava zamanaşımı süresi 8 yıldır.
Zamanaşımı süresi, suçun işlendiği tarihten itibaren işlemeye başlar. Uygulamada bu tarih çoğu zaman çekin bankaya ibraz edilip karşılıksız işlemi yapıldığı tarih olarak kabul edilir.
Bu sürenin dolması halinde sanık hakkında cezai yaptırım uygulanamaz ve mahkeme tarafından davanın düşmesine karar verilir.
İcra Takibinde Zamanaşımı
Karşılıksız çek yalnızca cezai sorumluluk doğurmaz; aynı zamanda alacağın tahsili bakımından da hukuki süreçlerin başlatılmasına imkan verir. Çek bir kambiyo senedi olduğu için alacaklı, kambiyo senetlerine özgü icra takibi yoluyla alacağını tahsil etmeye çalışabilir.
Karşılıksız çek icra takibinde uygulanacak zamanaşımı süresi, Türk Ticaret Kanunu’nda düzenlenmiştir. Buna göre çek hamili, çeki düzenleyen kişiye karşı 3 yıl içinde kambiyo senetlerine özgü icra takibi başlatabilir. Bu sürenin geçirilmesi halinde çek kambiyo senedi niteliği bakımından zamanaşımına uğrar.
📌 Karşılıksız çek icra takibi süresi: 3 yıl
Ancak zamanaşımı süresinin dolması alacağın tamamen ortadan kalktığı anlamına gelmez. Bu durumda alacaklı, genel hükümler çerçevesinde alacak davası açma yoluna başvurabilir. Bununla birlikte kambiyo senetlerine özgü takip imkanı ortadan kalkacağı için alacağın tahsili daha uzun ve farklı bir hukuki sürece konu olabilir.
Karşılıksız Çek İcra Takibi
Çekin karşılıksız çıkması durumunda alacaklı yalnızca ceza yoluna başvurmak zorunda değildir. Çek aynı zamanda bir kambiyo senedi olduğu için, ödenmeyen tutarın tahsili amacıyla icra takibi başlatılması mümkündür. Bu takip, İcra ve İflas Kanunu’nda düzenlenen kambiyo senetlerine özgü haciz yolu ile icra takibi kapsamında yapılır.
İcra takibi süreci genel olarak şu şekilde ilerler:
- Çekin bankaya süresi içinde ibraz edilmiş ve karşılıksız işlemi görmüş olması gerekir.
- Alacaklı, çekin aslı ile birlikte icra dairesine başvurarak takip talebinde bulunur.
- İcra dairesi tarafından borçluya kambiyo senetlerine özgü ödeme emri gönderilir.
- Borçluya belirli bir süre içinde borcu ödeme veya itiraz etme hakkı tanınır.
Karşılıksız çek nedeniyle başlatılan icra takibi, alacaklının çek bedelini tahsil edebilmesi açısından en hızlı hukuki yollardan biridir. Çünkü kambiyo senetlerine özgü takipte borçlunun itiraz imkanları sınırlıdır ve süreç çoğu zaman diğer icra takiplerine göre daha hızlı ilerler.
Ancak borçlunun icra takibine itiraz etmesi halinde takip durabilir. Bu durumda alacaklı, şartları varsa itirazın iptali davası açarak duran takibin devamını talep edebilir.
Karşılıksız Çek İcra Takibi Süresi
Çek alacaklarına ilişkin icra takibinde zamanaşımı süreleri Türk Ticaret Kanunu’nda düzenlenmiştir. Buna göre çek hamili, çeki düzenleyen kişiye karşı 3 yıl içinde kambiyo senetlerine özgü icra takibi başlatabilir.
Bu süre, çekin ibraz süresinin sona erdiği tarihten itibaren işlemeye başlar. Sürenin geçirilmesi halinde çek, kambiyo senedi niteliği bakımından zamanaşımına uğrar ve kambiyo senetlerine özgü icra takibi başlatılması mümkün olmaz.
Karşılıksız Çek Düzenleyen Kişinin Sorumluluğu
Karşılıksız çek düzenlenmesi durumunda sorumluluk kural olarak çek hesabı sahibine aittir. 5941 sayılı Çek Kanunu’na göre çek hesabı sahibi, düzenlenen çeklerin bankaya ibraz edildiği anda hesapta yeterli karşılığın bulunmasını sağlamakla yükümlüdür. Hesapta gerekli karşılık bulunmaması halinde hem cezai sorumluluk hem de alacaklıya karşı mali sorumluluk gündeme gelebilir.
Bununla birlikte çekin kim tarafından düzenlendiği, hesap sahibinin gerçek kişi mi yoksa tüzel kişi mi olduğu ve çekin ciro edilip edilmediği gibi durumlar sorumluluğun kapsamını etkileyebilir. Özellikle şirketler tarafından düzenlenen çeklerde sorumluluğun kime ait olduğu uygulamada sıkça tartışılan konulardan biridir.
Şirket Yetkilisinin Sorumluluğu
Şirket adına düzenlenen çeklerde sorumluluk yalnızca tüzel kişiliğe ait değildir. Çek hesabı bir şirkete ait olsa bile, çek üzerinde imzası bulunan ve şirket adına işlem yapan yetkili kişi de belirli durumlarda sorumlulukla karşılaşabilir.
Limited Şirketlerde Karşılıksız Çek Sorumluluğu
Limited şirketlerde çek hesabı tüzel kişilik adına açılır ve çekler şirket adına düzenlenir. Ancak çek üzerinde imzası bulunan şirket yetkilileri, çekin karşılıksız çıkması halinde belirli hukuki sonuçlarla karşılaşabilir.
Uygulamada özellikle şirket müdürleri veya çek düzenleme yetkisi bulunan yöneticiler, çek hesabının yönetimi ve ödeme yükümlülüklerinin yerine getirilmesi konusunda sorumluluk taşırlar. Bu nedenle şirket adına çek düzenleyen kişilerin, çekin karşılığının hesapta bulunup bulunmadığını kontrol ederek işlem yapmaları önemlidir.
Ciro Edenin Sorumluluğu
Çekler devredilebilir nitelikte olduğu için bir çekin birden fazla kişi tarafından ciro edilmesi mümkündür. Çeki ciro eden kişiler, çekin ödenmemesi halinde belirli ölçüde sorumluluk taşıyabilir.
Çek hukukunda cirantalar, çek bedelinin ödenmemesi durumunda hamile karşı sorumludur. Bu nedenle karşılıksız çıkan bir çek bakımından alacaklı, yalnızca çek düzenleyen kişiye değil aynı zamanda çek üzerinde ciro bulunan kişilere karşı da başvuruda bulunabilir. Bu durum, çekin ticari hayatta güvenilir bir ödeme aracı olarak kullanılmasını sağlamaya yönelik bir hukuki mekanizma olarak kabul edilir.
Karşılıksız Çek Bedeli ve Bankanın Sorumluluğu
Karşılıksız çek durumunda sorumluluk yalnızca çek düzenleyen kişiye ait değildir. 5941 sayılı Çek Kanunu uyarınca muhatap bankalar da belirli bir tutara kadar ödeme yapmakla yükümlüdür. Bu nedenle karşılıksız çeklerde hem çek bedeli hem de bankanın sorumluluk tutarı ayrı ayrı değerlendirilir.
Karşılıksız Çek Bedeli Nedir?
Karşılıksız çek bedeli, çek üzerinde yazılı olan tutarın banka tarafından ödenmeyen kısmını ifade eder. Çek bankaya ibraz edildiğinde hesapta yeterli bakiye bulunmuyorsa çek tamamen veya kısmen karşılıksız kalabilir. Bu durumda çek üzerinde yazılı tutarın ödenmeyen bölümü karşılıksız çek bedeli olarak kabul edilir.
Örneğin çek üzerinde 100.000 TL yazılı olduğu halde hesapta yalnızca 30.000 TL bulunuyorsa, ödenmeyen 70.000 TL karşılıksız çek bedeli olarak değerlendirilir. Bu tutar alacaklının icra takibi veya dava yoluyla talep edebileceği alacak miktarını oluşturur.
Çek Yaprak Bedeli Nedir?
5941 sayılı Çek Kanunu, karşılıksız çıkan her çek yaprağı için muhatap bankaya belirli bir ödeme yükümlülüğü getirmiştir. Banka sorumluluğu olarak da adlandırılan bu tutar, çek hamilinin karşılıksız çek durumunda bankadan talep edebileceği asgari güvenceyi ifade eder. Söz konusu tutar her yıl ocak ayında Türkiye Cumhuriyet Merkez Bankası tarafından TÜİK fiyat endeksleri esas alınarak güncellenir.
Banka Karşılıksız Çekte Ne Kadar Öder?
29 Ocak 2026 tarihli ve 33152 sayılı Resmî Gazete’de yayımlanan 2026/4 sayılı Tebliğ ile yeni basılan çekler için yaprak bedeli banka sorumluluk tutarı 16.350 TL olarak belirlenmiştir. Tebliğ yürürlüğe girmeden önce bastırılmış ve hâlâ dolaşımda bulunan eski çek yaprakları için ise bu tutar 14.200 TL olarak uygulanır.
📌 Karşılıksız çek yaprak bedeli 2026:
- Yeni çek yaprakları: 16.350 TL
- Eski çek yaprakları: 14.200 TL
Uygulamada iki senaryo söz konusudur:
- Çek bedeli sorumluluk tutarının altında kalıyorsa banka çek bedelinin tamamını öder.
- Çek bedeli sorumluluk tutarını aşıyorsa banka yalnızca yasal üst sınıra kadar ödeme yapar; aşan kısım için çekin arkasına karşılıksız şerhi düşülür (çek hakkında “karşılıksızdır” işlemi yapılır) ve alacaklı bu tutar için ayrıca hukuki yollara başvurabilir. Bankanın yaptığı bu ödeme, çek hesabında bulunan bakiye dışında kanundan doğan ayrı bir sorumluluk niteliğindedir.
Uygulamada bazı durumlarda bankalar sorumluluk tutarını kendiliğinden ödemeyebilir. Bu nedenle ibraz sırasında tutanağa “Banka yasal sorumluluk tutarının ödenmesini talep ediyorum” şerhinin düşürülmesi önem taşır..
Bankanın bu ödemeyi yapması, çeki düzenleyen kişinin cezai sorumluluğunu ortadan kaldırmaz; karşılıksız çek suçu bakımından hukuki süreç ayrıca işlemeye devam eder.
Karşılıksız Çek Düzeltme Hakkı
Karşılıksız çek düzenlenmesi durumunda kanun, çek düzenleyen kişiye borcunu sonradan ödeyerek bazı hukuki sonuçları ortadan kaldırma imkânı tanımıştır. Karşılıksız çek düzeltme hakkı, çekin karşılıksız çıkmasından sonra çek bedelinin belirli süre içinde ödenmesi yoluyla doğan hukuki sonuçların giderilebilmesine imkân sağlayan bir haktır. Bu düzenleme 5941 sayılı Çek Kanunu’nda yer almakta olup, çek düzenleyen kişinin alacaklının zararını sonradan giderebilmesine olanak tanır.
Çek Sonradan Ödenirse Ne Olur?
Karşılıksız çıkan bir çekin sonradan ödenmesi halinde çek bedelinin karşılıksız kalan kısmı alacaklıya ödenmiş olur. Çek Kanunu’na göre bu ödeme yapılırken çek tutarına ek olarak belirli faiz ve giderlerin de karşılanması gerekebilir. Bu şekilde yapılan ödeme, karşılıksız çek nedeniyle doğan bazı hukuki sonuçların ortadan kalkmasını sağlayabilir.
Düzeltme Hakkı Süresi
Çek düzenleyen kişi, karşılıksız kalan çek bedelini; faizi, çek tazminatı ve masraflarıyla birlikte ödeyerek düzeltme hakkını kullanabilir. Bu ödeme yapılması halinde karşılıksız çek nedeniyle doğan bazı cezai sonuçların ortadan kalkması mümkün olabilir.
Karşılıksız Çek Mağdurları İçin Hukuki Yollar
Karşılıksız çek düzenlenmesi durumunda alacaklı, yani çeki elinde bulunduran kişi çeşitli hukuki yollara başvurarak hakkını arayabilir. Çek, kambiyo senedi niteliği taşıdığı için alacaklıya hem cezai hem de hukuki yollar sunar. Bu nedenle karşılıksız çek mağdurları, hem ceza hukuku kapsamında şikayette bulunabilir hem de alacağın tahsili için icra takibi başlatabilir.
Bu iki yol birbirinden bağımsızdır. Başka bir ifadeyle alacaklı, ceza şikayetinde bulunmasa bile icra takibi başlatabilir; aynı şekilde icra takibi yapılmış olması da ceza sürecinin başlatılmasına engel değildir.
Ceza Davası
Karşılıksız çek suçu nedeniyle alacaklı, kanunda belirtilen süre içinde şikayette bulunarak ceza sürecinin başlatılmasını sağlayabilir. Bu başvuru, çekin ibraz edildiği yerdeki İcra Ceza Mahkemesine yapılır.
Mahkeme, çekin süresi içinde ibraz edilip edilmediğini, çek hakkında karşılıksız işlemi yapılıp yapılmadığını ve çek hesabı sahibinin sorumluluğunu değerlendirerek karar verir. Yapılan yargılama sonucunda karşılıksız çek düzenlediği tespit edilen kişi hakkında adli para cezasına hükmedilebilir.
Ceza davası, doğrudan alacağın tahsilini sağlamaz; ancak çek düzenleyen kişi üzerinde hukuki bir baskı oluşturarak ödeme yapılmasını teşvik edebilir.
İcra Takibi
Karşılıksız çek mağdurlarının başvurabileceği en etkili hukuki yollardan biri icra takibidir. Çek bir kambiyo senedi olduğu için alacaklı, İcra ve İflas Kanunu’nda düzenlenen kambiyo senetlerine özgü haciz yolu ile icra takibi başlatabilir.
Bu takipte borçluya ödeme emri gönderilir ve borcun ödenmemesi halinde alacaklı, borçlunun malvarlığı üzerinde haciz işlemi talep edebilir. Kambiyo senetlerine özgü takipte itiraz imkanlarının sınırlı olması nedeniyle süreç çoğu zaman diğer icra takiplerine göre daha hızlı ilerler.
Bu nedenle karşılıksız çek durumunda alacaklılar açısından en sık başvurulan ve pratikte en etkili sonuç veren hukuki yol çoğu zaman icra takibi olmaktadır.
Karşılıksız Çek Sık Sorulan Sorular ve Cevapları
⚖️ Karşılıksız Çek Nasıl Tahsil Edilir? Ödenmeyen Çek Nasıl Tahsil edilir?
✍️ Karşılıksız çek nedeniyle ödenmeyen alacağın tahsili için başvurulabilecek en yaygın yöntem icra takibidir. Alacaklı, çekin aslını veya bankadan alınan karşılıksız işlem belgesini kullanarak icra dairesine başvurabilir.
Bu süreçte icra dairesi tarafından borçluya kambiyo senetlerine özgü ödeme emri gönderilir. Borçlu borcu öderse takip sona erer. Ancak ödeme yapılmazsa alacaklı haciz talep ederek borçlunun malvarlığı üzerinden alacağını tahsil etmeye çalışabilir. Uygulamada ödenmeyen çek nasıl tahsil edilir sorusunun en temel cevabı, çoğu durumda bu icra takibi yolunun kullanılmasıdır.
Bunun dışında alacaklı isterse genel hükümler kapsamında alacak davası açma yoluna da başvurabilir. Ancak kambiyo senetlerine özgü icra takibi, hızlı ve etkili olması nedeniyle uygulamada daha sık tercih edilen bir yöntemdir.
⚖️ Karşılıksız çek cezası kaç yıl?
✍️ Karşılıksız çek suçu için doğrudan hapis cezası öngörülmez. 5941 sayılı Çek Kanunu’na göre her bir çek için adli para cezası verilir. Bu ceza gün esasına göre hesaplanır ve çek bedelinin karşılıksız kalan kısmından az olamaz.
⚖️ Karşılıksız çek hapis cezası var mı?
✍️ Karşılıksız çek suçu için doğrudan hapis cezası yoktur. Ancak mahkeme tarafından verilen adli para cezası ödenmezse, infaz aşamasında hapse çevrilmesi söz konusu olabilir.
⚖️ Karşılıksız çek cezasından kurtulmanın yolu var mı?
✍️ Çek bedelinin karşılıksız kalan kısmı, faiz ve giderleriyle birlikte ödenirse düzeltme hakkı kullanılabilir. Bu durumda karşılıksız çek nedeniyle uygulanan bazı cezai sonuçlar ortadan kalkabilir.
⚖️ Karşılıksız çek şikayet süresi ne kadar?
✍️ Karşılıksız çek suçu için şikayet süresi, çekin karşılıksız olduğunun öğrenilmesinden itibaren 3 ay, her durumda suç tarihinden itibaren 1 yıldır.
⚖️ Çekin karşılıksız olduğu nasıl anlaşılır?
✍️ Çek bankaya ibraz edildiğinde hesapta yeterli bakiye yoksa banka çek üzerine “karşılıksızdır” işlemi yapar. Bu işlem, çekin karşılıksız olduğunu resmi olarak gösterir.
⚖️ Çek karşılıksız çıkarsa ne yapılır?
✍️ Alacaklı, çek bedelinin tahsili için kambiyo senetlerine özgü icra takibi başlatabilir ve ayrıca süresi içinde şikayet ederek ceza sürecini başlatabilir.
⚖️ Karşılıksız çek zamanaşımı kaç yıl?
✍️ Karşılıksız çek suçu için ceza davası zamanaşımı süresi 8 yıldır. Çek alacağına ilişkin kambiyo takibi ise genel olarak 3 yıl içinde yapılmalıdır.
⚖️ Çek karşılıksız çıkarsa banka ne kadar öder?
✍️ 2026 yılı itibarıyla bankanın sorumluluk tutarı yeni çek yaprakları için 16.350 TL, eski çek yaprakları için 14.200 TL ile sınırlıdır.
⚖️ Birden fazla karşılıksız çek cezası nedir?
✍️ Her karşılıksız çek ayrı bir suç olarak değerlendirilir. Bu nedenle birden fazla karşılıksız çek varsa mahkeme her çek için ayrı ayrı adli para cezasına hükmedebilir.